
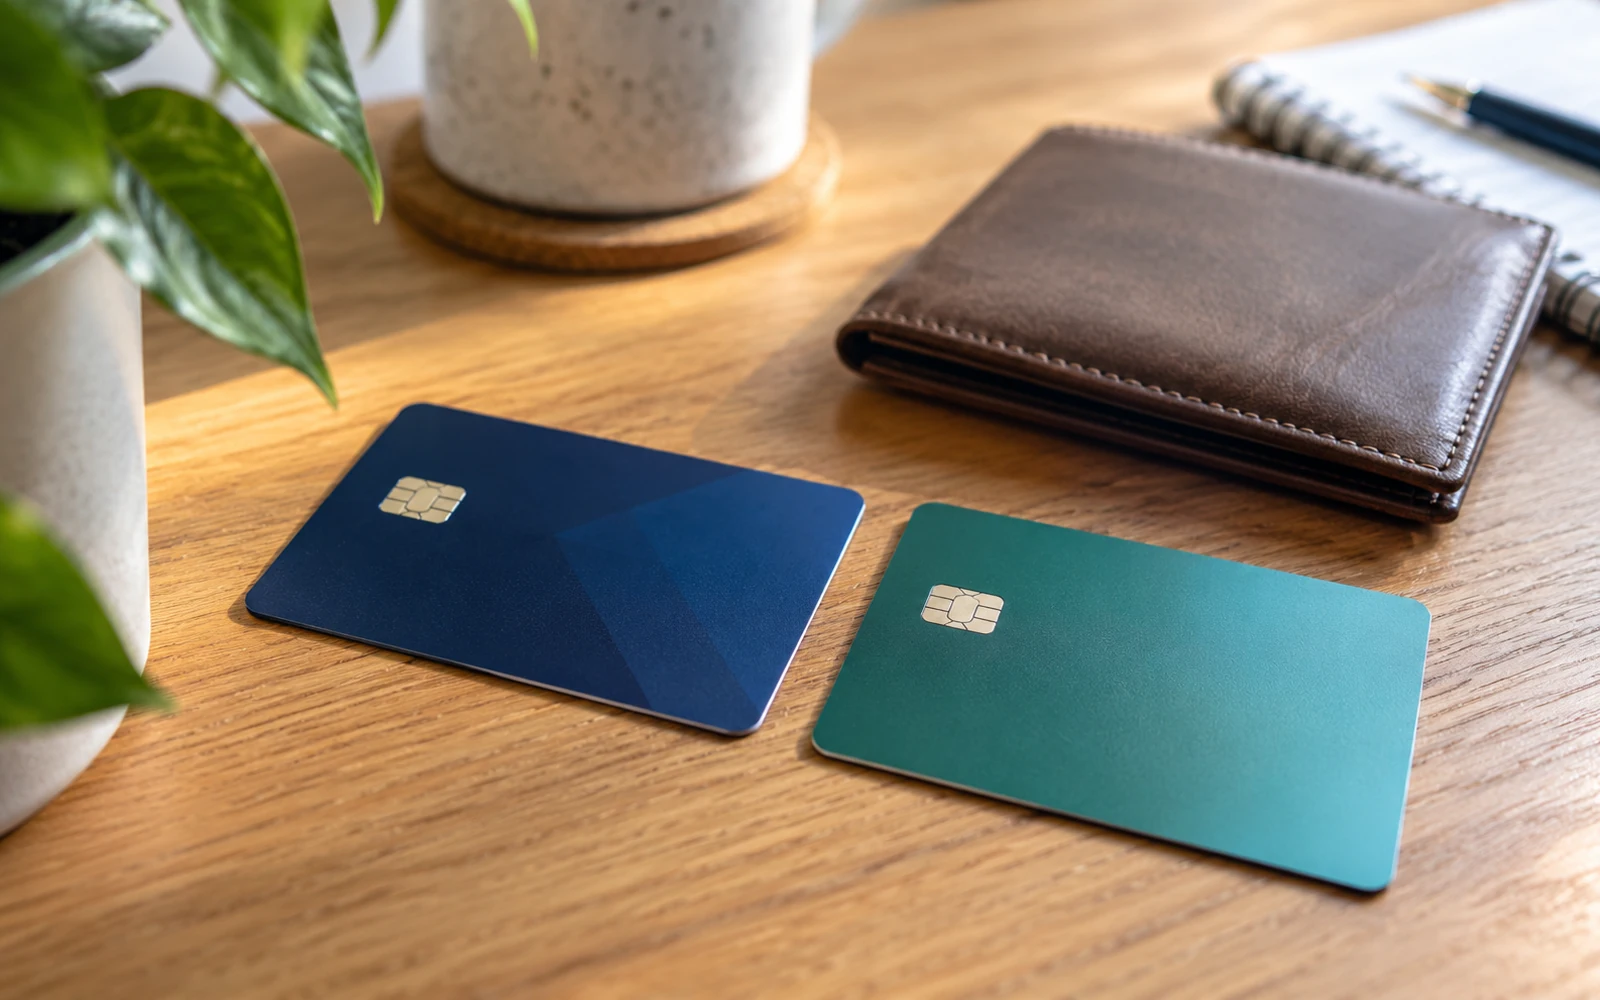
Na první pohled se téměř neliší. Obě karty můžete přiložit k terminálu, použít při nákupu na internetu a zpravidla je přidat do mobilní peněženky. Rozdíl se projeví až ve chvíli, kdy si položíte otázku, čí peníze vlastně utrácíte. Právě to rozhoduje o splácení, úrocích i o tom, co znamená dostupný limit v bankovní aplikaci.
Debetní kartou zpravidla platíte penězi ze svého běžného účtu, zatímco kreditní kartou čerpáte úvěr poskytnutý bankou. Kreditní karta tedy není další účet s vlastními úsporami: vzniklý dluh musíte splatit podle smlouvy. U některých karet se lze úrokům z nákupů vyhnout úplnou a včasnou úhradou, záleží ale na podmínkách produktu. Obě karty mohou fungovat bezkontaktně i online.
Debetní karta: platíte především vlastními penězi
Debetní kartu banka obvykle vydává k běžnému účtu. Když zaplatíte za nákup, částka se odečte nebo dočasně zablokuje z dostupného zůstatku na účtu. Pokud máte na účtu 250 eur a zaplatíte 40 eur, na další běžné platby vám zpravidla zůstane 210 eur. V aplikaci přitom můžete vidět zvlášť účetní a disponibilní zůstatek, protože karetní transakce se nemusí zaúčtovat okamžitě.
Výjimkou je povolené přečerpání neboli kontokorent: pokud ho máte sjednaný, můžete při použití debetní karty utratit i část půjčených peněz. Debetní karta proto automaticky nezaručuje, že se nikdy nedostanete do dluhu. Rozhodují podmínky konkrétního účtu a jeho úvěrových služeb.
Kreditní karta: banka vám poskytuje úvěrový rámec
U kreditní karty se platba čerpá z úvěrového limitu. Pokud máte limit 1 000 eur a zaplatíte nákup za 100 eur, zpravidla vám vznikne dluh 100 eur a dostupný limit se sníží přibližně na 900 eur. Po splacení se úvěrový rámec znovu uvolní podle pravidel banky. Nejde o peníze, které jste si předem odložili na vlastní účet.
Banka pravidelně vystavuje výpis s částkou k zaplacení, minimální splátkou a termínem splatnosti. Minimální splátka není totéž co uhrazení celého dluhu. Pokud zaplatíte jen minimum, zbytek se může dále úročit a celkové náklady růst.
Jak funguje bezúročné období
Některé kreditní karty nabízejí bezúročné období pro nákupy. Podstatné ale není jen číslo uvedené v reklamě, nýbrž podmínka úplného splacení dlužné částky do stanoveného termínu. Délka období se může odvíjet od dne nákupu a data uzávěrky výpisu. Pokud vám z předchozího cyklu zůstává nesplacený dluh, pravidla účtování úroků se mohou lišit.
Bezúročnost nákupů navíc nemusí platit pro výběry hotovosti, převody z kreditní karty nebo jiné speciální transakce. Před použitím si proto ověřte sazebník, úrokovou sazbu a konkrétní výjimky. Zahraniční pravidla uvedená v obecných článcích nemusejí být totožná se smlouvou vaší slovenské banky.
V čem se liší výběr z bankomatu?
Debetní kartou při běžném výběru vybíráte peníze z účtu. Poplatek však může vzniknout podle sazebníku banky, typu bankomatu a země. Kreditní kartou si při výběru hotovosti obvykle půjčujete peníze způsobem, na který se nemusejí vztahovat stejné výhody jako na nákup v obchodě. Vedle zvláštního poplatku může úrok běžet od okamžiku výběru.
Kreditní kartu si proto nepředstavujte jako debetní kartu s vyšším zůstatkem. Stejná plastová kartička může být spojena se zcela odlišnými náklady. Při platbě v jiné měně u obou typů karet sledujte také kurzy a případnou nabídku přepočtu měny na terminálu.
Jakou kartu použít při rezervaci hotelu nebo auta?
Některé hotely a autopůjčovny vyžadují kreditní kartu k složení depozitu, jiné přijímají i debetní kartu. Neexistuje však obecné pravidlo, podle kterého by každá půjčovna musela přijmout každou kreditní kartu. Před rezervací si ověřte požadavky na jméno držitele, výši blokované částky, typ karty a podmínky vrácení depozitu.
U debetní karty může blokace dočasně snížit částku dostupnou na účtu. U kreditní karty sníží dostupný úvěrový limit. Praktický důsledek je v obou případech podobný: po dobu blokace nemusíte mít příslušnou částku k dispozici pro další platby.
Jak si před použitím kreditní karty přečíst podmínky
Zjistěte si, zda má karta měsíční nebo roční poplatek a za jakých podmínek může být odpuštěn. Podívejte se na úrok při nesplacení celé částky, minimální splátku, poplatek za výběr hotovosti a pravidla bezúročného období. Důležité je také to, zda banka umožňuje nastavit automatickou úhradu celé dlužné částky a co se stane, když na účtu nebude dost peněz.
Představte si, že kreditní kartou zaplatíte 300 eur. Pokud vše včas splatíte za podmínek banky, nákup může být bez úroku. Pokud uhradíte jen část, podmínky úročení zůstatku se změní. Tento příklad vysvětluje mechanismus, nikoli nabídku konkrétní banky: aktuální podmínky si ověřte v bance či pojišťovně.
Video: základní rozdíl mezi kreditní a debetní kartou
Vzdělávací materiály Národní banky Slovenska odkazují na video, které porovnává používání vlastních prostředků a čerpání úvěru. U konkrétních poplatků a úroků se vždy řiďte aktuálním sazebníkem své banky.
Základní rozdíl je v původu peněz, nikoli ve vzhledu
Debetní karta navazuje na běžný účet a kreditní karta na úvěrový rámec. Obě mohou být užitečné v různých situacích, kreditní karta však přináší povinnost sledovat výpis a splatnost. Před rozhodnutím nerozlišujte jen barvu karty nebo marketingové výhody, ale také zdroj peněz, způsob splácení a celkové poplatky.
Text má informační charakter a nepředstavuje finanční poradenství.
Zdroje
- Národní banka Slovenska – Starej se o své peníze: rozdíl mezi debetní a kreditní kartou – https://www.nbs.sk/_img/documents/_publikacie/ostatnepublik/staraj_sa_o_svoje_peniaze.pdf
- Consumer Financial Protection Bureau – Jak se liší předplacené, debetní a kreditní karty? – https://www.consumerfinance.gov/ask-cfpb/how-are-prepaid-cards-debit-cards-and-credit-cards-different-en-433/
- Consumer Financial Protection Bureau – Co je bezúročné období u kreditní karty? – https://www.consumerfinance.gov/ask-cfpb/what-is-a-grace-period-for-a-credit-card-en-47/
- Národní banka Slovenska – Pracovní sešit: Umíš používat svou platební kartu? – https://5penazi.sk/wp-content/uploads/2020/11/NBS_pracovny-zosit_Vies-pouzivat-svoju-platobnu-kartu.pdf
Gabriel Čatár
Zajímají mě věci, se kterými se setkáváme každý den, ale často nevíme, jak vlastně fungují. Od technologií a financí přes praktické návody až po zajímavosti ze světa. Na Offpitchi se věnuji tématům, u kterých stojí za to jít trochu více do hloubky, ověřit si fakta a vysvětlit je jednoduchým způsobem. Mým cílem je, aby si čtenář z každého článku odnesl něco užitečného.


