
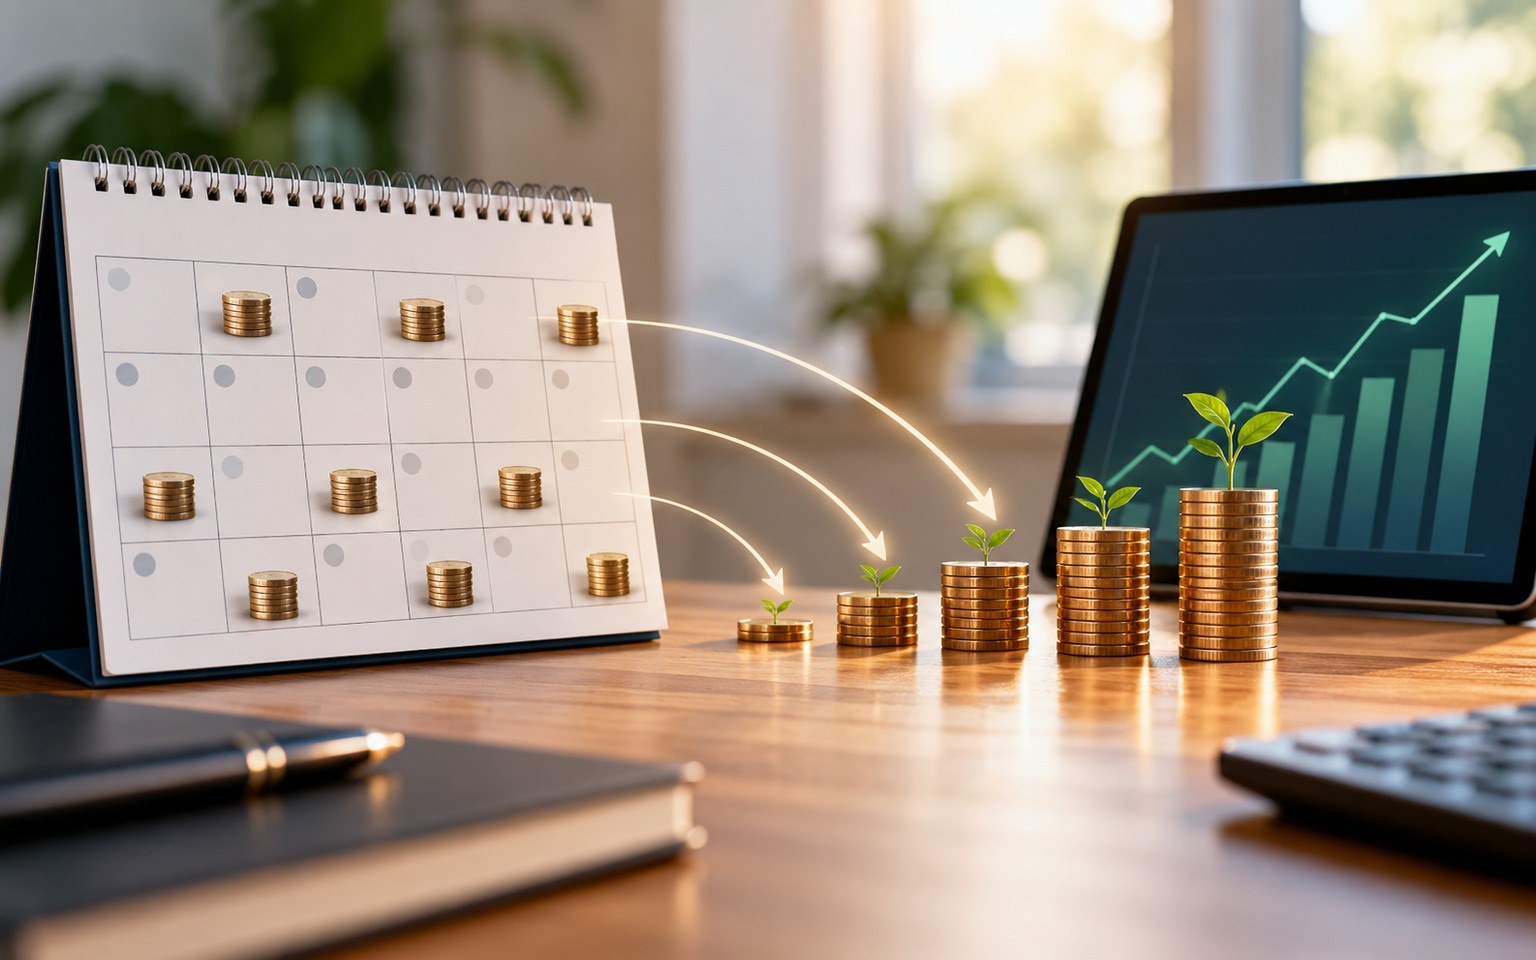
Investovat jednorázově, nebo posílat každý měsíc menší částku? Pravidelné investování může pomoci vytvořit návyk a snížit potřebu odhadovat ideální den k nákupu. Neznamená však, že trh nemůže klesnout, že na investici vyděláte ani že je vhodné pro každého. Důležité je pochopit mechanismus, náklady a rozdíl mezi průběžným investováním ze mzdy a rozložením již připraveného kapitálu.
Pravidelné investování znamená vkládat do investice stanovenou částku v opakujících se intervalech, například každý měsíc, bez ohledu na aktuální cenu. Když cena klesne, za stejnou částku koupíte více podílů; když vzroste, méně. Tento přístup může pomoci s disciplínou, ale negarantuje výnos ani ochranu před ztrátou. Výsledek ovlivňuje zvolená investice, čas, poplatky a vývoj trhu.
Jak funguje průměrování nákupní ceny
V angličtině se tento postup často nazývá dollar-cost averaging, zkráceně DCA. Nejde o konkrétní produkt ani fond, ale o způsob načasování nákupů. Představte si, že do stejné investice vložíte vždy 100 eur. Při ceně podílu 10 eur získáte deset podílů, při ceně 20 eur pět podílů.
Za dvě období jste tedy investovali celkem 200 eur a získali 15 podílů. Průměrná nákupní cena jednoho podílu vychází přibližně na 13,33 eura. Nejde o aritmetický průměr cen 10 a 20 eur, který by činil 15 eur. Rozdíl vzniká proto, že za stejnou částku nakupujete při nižší ceně více kusů.
Jde o zjednodušený ilustrační příklad bez poplatků, daní, kurzových výkyvů a průběžných nákladů fondu. Tržní cena může následně klesnout pod vaši průměrnou nákupní cenu a výsledkem bude ztráta.
Pravidelné investování ze mzdy a rozkládání hotovosti
Dvě situace vypadají podobně, z ekonomického hlediska však nejsou stejné. V prvním případě investujete peníze, které teprve pravidelně vyděláváte. Celý budoucí součet nemáte k dispozici předem. Ve druhém případě už máte například 6 000 eur a zvažujete, zda je investovat najednou, nebo během roku po 500 eurech.
FINRA upozorňuje, že postupné investování již dostupných peněz může snížit krátkodobé riziko vstupu těsně před prudkým poklesem, zároveň ale znamená, že část kapitálu zůstává mimo trh. Pokud cena roste, můžete přijít o část možného zhodnocení. Při pravidelném investování z nové mzdy tato konkrétní nevýhoda držení již existující hotovosti nemusí vzniknout.
Nedává proto smysl slibovat, že postupné investování vždy přinese vyšší výnos než jednorázový nákup. Nejde o zázračnou matematiku, ale o odlišný přístup k načasování a práci s nejistotou.
Proč se u pravidelného investování mluví o disciplíně
Trh se mění každý den, zatímco člověk může cítit potřebu nakupovat jen po růstu, nebo naopak po propadu vše prodat. Pevný harmonogram vkladů může omezit impulzivní rozhodování, pokud mu investor rozumí a dodržuje ho s vědomím rizik.
Automatizace však nesmí nahradit kontrolu toho, co vlastně kupujete. Pravidelné vklady do úzce zaměřené nebo vysoce rizikové investice nezmění její podstatu. Pokud produkt není vhodný pro váš investiční horizont, pravidelné nákupy z něj automaticky neudělají bezpečnou investici.
Investor.gov popisuje tuto strategii jako investování stejných částek v pravidelných intervalech bez ohledu na výkyvy trhu. Zároveň to neznamená, že by ji měl každý automaticky zvolit, aniž by zohlednil vlastní cíle a finanční rezervu.
Poplatky mohou u malých vkladů změnit výsledek
Představte si ilustrativní situaci, kdy při každém nákupu za 50 eur zaplatíte fixní poplatek 2 eura. Z každé platby tak dvě eura odejdou ještě před nákupem aktiva, tedy čtyři procenta z plánované částky. Při dvanácti nákupech za rok by samotné transakční poplatky činily 24 eur. Nejde o ceník konkrétního brokera.
Vedle poplatku za obchod může existovat náklad fondu, měnová konverze, spread, poplatek za správu nebo za neaktivitu. Regulátor SEC upozorňuje, že i zdánlivě nízké průběžné poplatky v dlouhém horizontu snižují hodnotu portfolia. Porovnávejte proto skutečné náklady produktu a služby, nejen reklamní tvrzení o „investování od jednoho eura“.
Ověřte si aktuální podmínky v bance či pojišťovně a u investiční platformy, stejně jako její aktuální ceník, dokument s klíčovými informacemi a daňové podmínky.
Může pravidelný nákup ochránit před velkým propadem?
Ne. Pokud nakupovaná investice dlouhodobě ztrácí hodnotu nebo se její emitent dostane do problémů, pravidelné nákupy mohou pouze zvýšit celkovou částku vystavenou riziku. Průměrování ceny nevymaže pokles tržní hodnoty již nakoupených podílů.
Rozdíl dělá diverzifikace, výběr produktu, přístup k likviditě a zejména doba, kdy budete peníze potřebovat. Pokud víte, že za pár měsíců musíte zaplatit opravu auta nebo nájem, může být vystavení této částky vysokému tržnímu riziku nevhodné bez ohledu na pravidelnost nákupů.
Myslete také na rezervu pro nečekané výdaje a na drahé dluhy. Bez ní vás může nouze přinutit prodat investici právě ve chvíli, kdy její hodnota klesla.
Kdy pravidelnost upravit a co kontrolovat
Čas od času porovnejte skutečné složení portfolia s původním cílem, aktuální poplatky, investiční horizont a případné změny příjmů. Pokud se blíží okamžik, kdy budete peníze potřebovat, může být na místě posoudit riziko a likviditu, nejen bez přemýšlení prodlužovat pravidelné nákupy.
Pravidelné investování je tedy způsob, jak organizovat vklady, nikoli příslib výsledku. Musíte rozumět produktu i tomu, proč peníze investujete. Každý příklad výnosu je pouze model a minulé zhodnocení není zárukou budoucího.
Text má informační charakter a nepředstavuje finanční poradenství.
Zdroje
- Investor.gov – Dollar Cost Averaging – https://www.investor.gov/introduction-investing/investing-basics/glossary/dollar-cost-averaging
- FINRA – The Pros and Cons of Dollar-Cost Averaging – https://www.finra.org/investors/insights/dollar-cost-averaging
- Investor.gov – How Fees and Expenses Affect Your Investment Portfolio – https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins/updated
Gabriel Čatár
Zajímají mě věci, se kterými se setkáváme každý den, ale často nevíme, jak vlastně fungují. Od technologií a financí přes praktické návody až po zajímavosti ze světa. Na Offpitchi se věnuji tématům, u kterých stojí za to jít trochu více do hloubky, ověřit si fakta a vysvětlit je jednoduchým způsobem. Mým cílem je, aby si čtenář z každého článku odnesl něco užitečného.
